Domain ssth.de kaufen?
Wir ziehen mit dem Projekt
ssth.de um.
Sind Sie am Kauf der Domain
ssth.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ssth.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
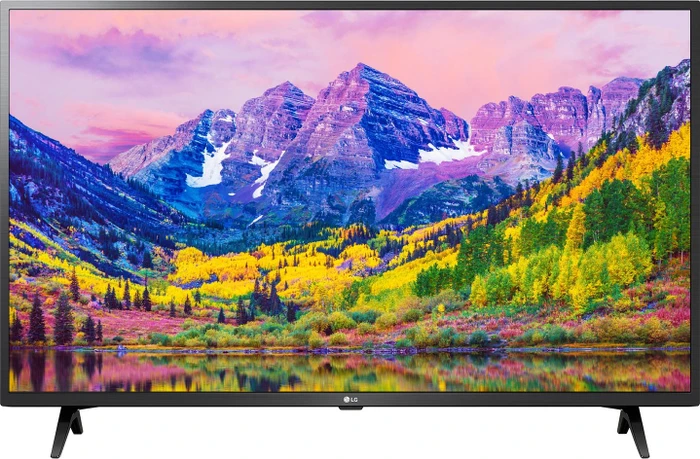
LG 24LT662VBZB hospitality TVHospitality-TV LG 24LT662VBZB bietet ein 24" HD-Display mit 250 cd/m² Helligkeit, Smart-TV-Funktionalität und 10 W Audio in schwarzem Design für den Einsatz in Hotels und Restaurants. Für den Hospitality-Bereich entwickelt, kombiniert dieser LG TV einen kompakten 61 cm (24") Bildschirm mit HD-Auflösung und Smart-TV-Funktionen und eignet sich damit für professionelle Gästezimmer- und kommerzielle Umgebungen. Modell: 24LT662VBZB Bildschirmgröße: 61 cm (24") Auflösung: HD Helligkeit: 250 cd/m² Smart TV: Ja Farbe: Schwarz Audioausgang: 10 W Zuverlässige, auf Hospitality ausgerichtete TV-Funktionen in platzsparender Größe für klare Sicht und komfortable Smart-Unterhaltung.397,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
LG 32LK660H0LD hospitality TVHospitality-TV LG 32LK660H0LD bietet ein 32" Full HD-Display in Schwarz mit Pro:Centric-Lösungen sowie Unterstützung für Google Cast und AirPlay. Für Hotel- und Restaurantumgebungen entwickelt: Dieser LG Pro:Centric Smart Hotel-TV unterstützt Pro:Centric Cloud und Pro:Centric Direct für Content-Management, enthält LG Channels für den Zugriff auf Kanäle von Content-Anbietern und bietet gastfreundliche Kopplung per QR-Codes auf dem Bildschirm mit automatischer Löschung persönlicher Informationen. Pro:Centric Cloud mit Designvorlagen, Datenerfassung und Analyse-Dashboard Pro:Centric Direct mit einfachen Bearbeitungstools und IP-netzwerkbasierter Fernverwaltung Funktioniert mit Google Cast über QR-Code-Kopplung und persistente Kopplung Funktioniert mit Apple AirPlay für privates, sicheres Streaming im Zimmer per QR-Code Wireless-In SoftAP für drahtlose Konnektivität zum TV Leicht zugängliche Netflix-App auf LK660H mit Pro:Centric-Lösung Entwickelt, um Gäste-Streaming und zentrale Hotel-TV-Verwaltung in einer Pro:Centric-Plattform zu vereinfachen.301,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
LG 24LT662VBZB hospitality TVHospitality-TV LG 24LT662VBZB bietet ein 24" HD-Display mit 250 cd/m² Helligkeit, Smart-TV-Funktionalität und 10 W Audio in schwarzem Design für den Einsatz in Hotels und Restaurants. Für den Hospitality-Bereich entwickelt, kombiniert dieser LG TV einen kompakten 61 cm (24") Bildschirm mit HD-Auflösung und Smart-TV-Funktionen und eignet sich damit für professionelle Gästezimmer- und kommerzielle Umgebungen. Modell: 24LT662VBZB Bildschirmgröße: 61 cm (24") Auflösung: HD Helligkeit: 250 cd/m² Smart TV: Ja Farbe: Schwarz Audioausgang: 10 W Zuverlässige, auf Hospitality ausgerichtete TV-Funktionen in platzsparender Größe für klare Sicht und komfortable Smart-Unterhaltung.397,73 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Management in der Hotellerie und GastronomieManagement in der Hotellerie und Gastronomie , Betriebswirtschaftliche Grundlagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240604, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Redaktion: Hänssler, Karl Heinz~Fuchs, Wolfgang~Gardini, Marco A., Auflage: 24011, Auflage/Ausgabe: 11., aktualisierte und erweiterte Auflage, Abbildungen: 202 b/w and 15 col. illustrations, Themenüberschrift: BUSINESS & ECONOMICS / Industries / Hospitality, Travel & Tourism, Keyword: Gastronomie; Hotel; Hotellerie, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gastgewerbe~Hotelmanagement~Management / Hotelmanagement, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Gastgewerbe, Sport-, Freizeit- und Tourismusindustrie, Seitenanzahl: XII, Seitenanzahl: 757, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 240, Breite: 171, Höhe: 43, Gewicht: 1276, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Albrecht, Urte: Deutsch in der Gastronomie und HotellerieDeutsch in der Gastronomie und Hotellerie , Englisch, Französisch, Italienisch, Russisch / Buch mit MP3-Download , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20160201, Produktform: BA, Autoren: Albrecht, Urte~Liebinsfeld, Gerhard Kostka von, Seitenzahl/Blattzahl: 256, Keyword: Beruf;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Selbstlernkurse;Selbstständig lernen;Sprachen lernen;Sprachen unterrichten;Sprachführer;Wortschatz;Wörterbuch;berufliche Schulen;junge Erwachsene, Fachschema: Deutsch / Schulbuch / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Berufsbezogenes Schulbuch~Deutsch als Fremdsprache / Fachsprache (allgemein)~Gastronomie / Berufsbezogenes Schulbuch~Hotel / Berufsbezogenes Schulbuch, Fachkategorie: Hotel- und Gastronomieberufe, Bewirtung~Fremdsprachenerwerb für den Beruf~Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Länge: 154, Breite: 108, Höhe: 20, Gewicht: 210, Produktform: Kunststoff, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.